


Postbank BestSign
4,434.99K Rezensionen
App-Details
- Version
- 3.35.0.28351
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- Postbank - eine Niederlassung der Deutsche Bank AG
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
 Analyse von AppCompare
Wer ein Postbank-Konto nutzt und Überweisungen oder andere Bankaufträge am Smartphone freigeben möchte, landet schnell bei Postbank BestSign. Ich sehe die App weniger als klassische Banking-App und mehr als separates Sicherheitswerkzeug: Die eigentliche Kontoverwaltung passiert an anderer Stelle, während BestSign den entscheidenden Bestätigungsschritt übernimmt. Genau diese Trennung ist der wichtigste Punkt bei der Entscheidung.
In meinem Alltag gefällt mir daran vor allem die klare Aufgabe. Ich muss nicht durch Kontostände, Umsätze und Zahlungsfunktionen navigieren, wenn ich nur eine Freigabe bestätigen will. Gleichzeitig bedeutet die zusätzliche App, dass der Ablauf nicht ganz so bequem ist wie bei einer Banking-App, die alle Schritte in einem einzigen Bildschirm bündelt. Für Postbank-Kunden ist das Werkzeug deshalb naheliegend, für andere Nutzer aber praktisch ohne Nutzen.
Worauf es bei der Entscheidung wirklich ankommt
Die erste Frage lautet nicht, ob BestSign viele Funktionen bietet, sondern ob ich überhaupt Postbank-Aufträge damit bestätigen möchte. Entwickelt wird die App von Postbank – eine Niederlassung der Deutsche Bank AG. Sie ist kostenlos erhältlich, richtet sich an alle Altersgruppen und gehört in den Bereich Finanzen. Der Zweck ist eng gefasst: eine sichere Freigabe von Aufträgen, nicht die vollständige Verwaltung eines Kontos.
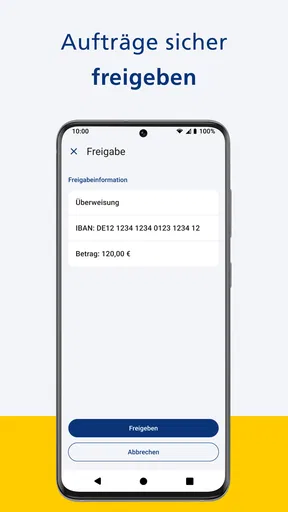
Diese Konzentration kann ein Vorteil sein. Eine App, die nur für Bestätigungen gedacht ist, wirkt übersichtlicher als ein umfangreiches Finanzprogramm. Ich muss mich nicht durch Anlageprodukte, Kartenverwaltung oder Auswertungen arbeiten. Wenn ich eine Zahlung aus dem Postbank-Banking freigeben soll, ist die Aufgabe schnell verständlich: BestSign öffnen, die angezeigten Angaben prüfen und nur dann bestätigen.
Gerade bei Freigaben sollte man nicht automatisch auf die Geschwindigkeit schauen. Der wichtigste Entscheidungspunkt ist, ob der angezeigte Auftrag wirklich zu dem passt, was ich selbst auslösen wollte. Ich prüfe deshalb Empfänger, Betrag und den allgemeinen Zusammenhang, bevor ich bestätige. Eine schnelle Freigabe ist wertlos, wenn ich eine unerwartete Anfrage einfach durchwinke. Die App ist vor allem dann stark, wenn ich den zusätzlichen Prüfmoment bewusst nutze.
Auch das eigene Smartphone spielt eine Rolle. Wer häufig das Gerät wechselt, mehrere Telefone parallel verwendet oder ungern zusätzliche Sicherheits-Apps einrichtet, sollte den Wechselaufwand einplanen. Eine separate Freigabe-App ist nicht automatisch kompliziert, aber sie verlangt etwas mehr Ordnung: Das Gerät muss verfügbar sein, die Einrichtung muss abgeschlossen sein und im entscheidenden Moment darf ich nicht erst suchen müssen, welche Anwendung zuständig ist.
Die technische Einstiegshürde bleibt zumindest auf Android-Seite moderat. BestSign läuft ab Android 9. Das deckt viele noch genutzte Geräte ab, trotzdem sollte ich vor der Installation prüfen, ob mein Smartphone diese Voraussetzung erfüllt. Wer ein sehr altes Gerät verwendet, kann nicht einfach davon ausgehen, dass jede aktuelle Sicherheits-App noch unterstützt wird.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Ein typischer Ablauf im Alltag
Ein realistisches Beispiel ist eine Rechnung, die ich am Abend am Laptop vorbereite. Nach dem Absenden wartet der Vorgang auf die Bestätigung. Statt die Zahlung nur anhand einer kurzen Benachrichtigung freizugeben, öffne ich BestSign und vergleiche die Daten mit meiner Rechnung. Stimmen Empfänger und Betrag überein, bestätige ich. Bei einer Abweichung würde ich abbrechen und zuerst im Banking nachsehen, statt mich auf den Zeitdruck zu verlassen.
Dieser Ablauf zeigt auch, warum die App nicht einfach durch eine gewöhnliche Benachrichtigung ersetzt wird. Eine Push-Mitteilung kann mich zwar auf einen Vorgang hinweisen, sie ist aber nicht dasselbe wie ein bewusstes Prüfen und Freigeben. BestSign setzt genau an diesem Zwischenpunkt an. Für mich ist das besonders sinnvoll bei Zahlungen, die ich nicht täglich ausführe oder deren Betrag höher ist als bei den üblichen kleinen Einkäufen.
Ein weniger offensichtlicher Vorteil ist die gedankliche Trennung zwischen Auftrag und Bestätigung. Wenn ich am Computer arbeite, bleibt die Freigabe auf dem Smartphone eine eigene Handlung. Das kann lästig wirken, reduziert aber die Gefahr, einen Vorgang im selben Bildschirm reflexartig durchzuklicken. Ich würde diese Trennung nicht als Komfortfunktion verkaufen, sondern als Sicherheitsroutine, die nur dann etwas bringt, wenn ich sie ernst nehme.
Wo BestSign seine Aufgabe gut erfüllt
Die größte Stärke ist die klare Ausrichtung auf Postbank-Aufträge. Ich bekomme keine überladene Finanzzentrale, sondern ein Werkzeug für den Moment, in dem eine Transaktion bestätigt werden soll. Das macht die App für Menschen interessant, die ihr Banking bereits über einen Browser oder eine andere Postbank-Anwendung erledigen und lediglich eine verlässliche Freigabemöglichkeit brauchen.
Auch die Verbreitung spricht für eine etablierte Nutzung. Im Store kommt die App auf eine durchschnittliche Bewertung von 4,4 bei rund 170.000 Bewertungen; insgesamt wurde sie über eine Million Mal installiert. Diese Zahlen ersetzen keine eigene Prüfung, zeigen aber, dass BestSign nicht nur für eine kleine Gruppe gedacht ist. Für mich ist das ein gutes Zeichen, wenn ich eine Lösung suche, die im normalen Postbank-Alltag bereits häufig eingesetzt wird.
Die aktuelle Version 3.32.0.28301 zeigt außerdem, dass ich es mit einer laufend gepflegten Anwendung zu tun habe. Bei einer Sicherheits-App ist das wichtiger als eine spektakuläre Oberfläche. Ich erwarte hier keine Unterhaltung und keine umfangreiche Personalisierung, sondern einen stabilen Ablauf, verständliche Hinweise und eine Freigabe, bei der ich die relevanten Angaben erkennen kann.
Hilfreich finde ich außerdem, dass die App nicht versucht, ihre Rolle zu übertreiben. Sie ist keine Konkurrenz zu einer vollständigen Banking-App und will auch nicht meine Finanzplanung übernehmen. Wer nur einen Bestätigungsschritt benötigt, profitiert von dieser Begrenzung. Weniger Funktionen bedeuten in diesem Fall nicht automatisch weniger Wert, sondern können die Bedienung im entscheidenden Moment überschaubar halten.
Die kleinen Reibungspunkte, die man vorher kennen sollte
Die klare Trennung hat einen Preis: Ich verwende mehr als eine Anwendung für einen einzigen Bankvorgang. Erst starte ich den Auftrag im Banking, danach wechsle ich zu BestSign. Das ist kein gravierendes Problem, aber bei vielen kleinen Überweisungen wird es spürbar. Wer jeden zusätzlichen Schritt als störend empfindet, wird eine integrierte Lösung wahrscheinlich angenehmer finden.
Die App eignet sich auch nicht als allgemeiner Ersatz für mobile Kontoführung. Kontostände prüfen, Umsätze durchsuchen oder eine Zahlung vorbereiten sind andere Aufgaben. Dafür brauche ich weiterhin den jeweiligen Postbank-Zugang. Wer mit der Erwartung startet, BestSign könne sämtliche Bankgeschäfte bündeln, wird zwangsläufig enttäuscht sein. Ich würde die Anwendung deshalb immer als Ergänzung und nicht als Hauptzugang betrachten.
Ein weiterer praktischer Punkt ist die Aufmerksamkeit beim Bestätigen. Die App kann mir nicht die Entscheidung abnehmen, ob ein Auftrag legitim ist. Wenn eine unerwartete Freigabe erscheint, sollte ich nicht einfach bestätigen, nur weil der Vorgang dringend wirkt. Ich würde in so einem Fall den Auftrag abbrechen, die Banking-Sitzung prüfen und bei Bedarf den offiziellen Supportweg der Bank nutzen. Das ist keine Schwäche einer einzelnen Oberfläche, aber eine wichtige Grenze des gesamten Verfahrens.
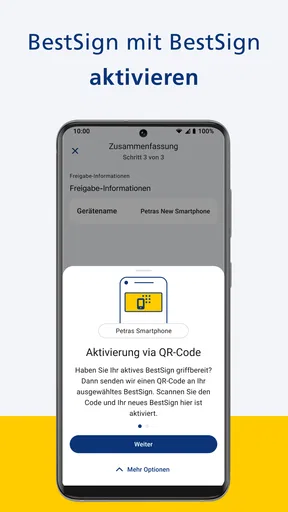
Auch beim Gerätewechsel sollte ich nicht erst handeln, wenn eine Zahlung dringend raus muss. Ich würde die neue Einrichtung in einer ruhigen Situation erledigen und anschließend prüfen, ob der normale Freigabeablauf funktioniert. Dieser Tipp ist unscheinbar, spart aber viel Stress. Eine Sicherheits-App ist am nützlichsten, wenn die Grundkonfiguration bereits erledigt ist, bevor ich sie zum ersten Mal unter Zeitdruck brauche.
Wie sich die Alternativen einordnen lassen
Die üblichen Alternativen fallen für mich in drei Gruppen. Die erste ist eine Banking-App mit eingebauter Freigabe. Sie wirkt oft bequemer, weil Auftrag, Prüfung und Bestätigung in einer Oberfläche stattfinden. Das kann die tägliche Nutzung beschleunigen, nimmt aber auch etwas von der bewussten Trennung zwischen Auslösen und Bestätigen. Für Menschen, die möglichst wenige Apps verwenden möchten, ist diese Kategorie wahrscheinlich attraktiver.
Die zweite Gruppe sind separate Sicherheitsverfahren, die nicht an genau diese BestSign-App gebunden sind. Sie können sinnvoll sein, wenn ich mehrere Bankbeziehungen habe oder meine Freigaben möglichst einheitlich organisieren möchte. Der Nachteil ist, dass ich die konkrete Unterstützung durch meine Bank und den jeweiligen Zugang prüfen muss. Eine allgemeine Alternative ist nicht automatisch mit Postbank-Aufträgen kompatibel.
Die dritte Gruppe besteht aus Lösungen, die stärker auf Komfort setzen und Freigaben eng in den mobilen Zahlungsablauf integrieren. Diese sind für spontane, häufige Nutzung interessant. BestSign passt dagegen besser zu jemandem, der eine zusätzliche Bestätigung bewusst als Sicherheitsstufe akzeptiert. Ich würde die Entscheidung daher nicht nach der längsten Funktionsliste treffen, sondern danach, ob mir maximale Integration oder eine separate Prüfroutine wichtiger ist.
Für Postbank-Kunden ist der Wechsel zu einer anderen Kategorie außerdem nicht nur eine Geschmacksfrage. Ich muss berücksichtigen, welches Verfahren im eigenen Banking vorgesehen ist und ob bestehende Aufträge weiterhin ohne Unterbrechung bestätigt werden können. Ohne diesen Abgleich würde ich keine Sicherheits-App deinstallieren. Erst wenn das alternative Verfahren eingerichtet und getestet ist, wäre ein Wechsel vernünftig.
Was der Umstieg praktisch kostet
Finanziell ist der Einstieg unkompliziert, weil die App kostenlos angeboten wird. Der eigentliche Aufwand liegt eher in der Einrichtung, der Gewöhnung und der Frage, welches Gerät künftig für Freigaben verwendet wird. Ich würde vor dem Wechsel meine üblichen Abläufe notieren: Wo starte ich eine Zahlung, wann erscheint die Bestätigung und wie erkenne ich, dass der Vorgang abgeschlossen ist?
Diese kleine Vorbereitung hilft besonders, wenn ich bisher eine andere Freigabemethode verwendet habe. Statt nur die neue App zu installieren, sollte ich einen unkritischen eigenen Auftrag als Testfall nutzen und jeden Schritt bewusst nachvollziehen. So bemerke ich früh, ob ich zwischen Banking und BestSign wechseln muss oder ob eine Sitzung abläuft, während ich die Bestätigung suche.
Bei einem neuen Smartphone würde ich außerdem nicht allein auf die Tatsache vertrauen, dass die Anwendung installiert ist. Entscheidend ist, ob die Freigabe tatsächlich funktioniert. Das alte Gerät sollte ich erst aus dem Ablauf nehmen, wenn das neue Gerät eingerichtet ist und ich den Prozess erfolgreich durchlaufen habe. Gerade bei Bankzugängen ist ein geordneter Übergang wichtiger als ein schneller Wechsel.
Die Altersfreigabe ab null Jahren sagt wenig über die Zielgruppe im Alltag aus: BestSign ist zwar für alle Altersstufen freigegeben, richtet sich praktisch aber an Personen mit einem passenden Postbank-Zugang und einem eigenen Freigabeprozess. Für Kinder ohne Bankauftrag ist die App nicht automatisch sinnvoll. Für ältere Nutzer kann die reduzierte Aufgabe dagegen hilfreich sein, sofern Einrichtung und Anzeige gut verständlich sind und eine vertraute Person beim ersten Einrichten unterstützt.
Für wen ich die App empfehlen würde
Ich empfehle BestSign vor allem Postbank-Kunden, die regelmäßig Aufträge online auslösen und eine getrennte Bestätigung auf dem Smartphone akzeptieren. Besonders passend ist sie für Menschen, die ihre Zahlungen häufig am Computer vorbereiten, aber die letzte Freigabe auf einem mobilen Gerät durchführen möchten. Auch wer bei Bankgeschäften lieber einen zusätzlichen Kontrollmoment hat, findet hier einen nachvollziehbaren Ablauf.
Weniger passend ist sie für Nutzer, die eine einzige App für Kontostand, Überweisungen, Karten und Bestätigungen erwarten. Ebenso würde ich sie nicht als erste Wahl für jemanden bezeichnen, der mehrere Banken über eine gemeinsame Finanz-App verwaltet und möglichst keine bankbezogenen Einzel-Apps installieren möchte. In diesem Fall kann eine übergreifende Lösung organisatorisch angenehmer sein, sofern sie die benötigten Postbank-Prozesse unterstützt.
Ich würde auch dann vorsichtig vergleichen, wenn fast alle Zahlungen unterwegs am selben Smartphone entstehen. Der zusätzliche Wechsel zu einer separaten App kann sich bei häufigen Kleinstbeträgen unnötig anfühlen. Wer dagegen nur gelegentlich wichtige Aufträge bestätigt, spürt den Aufwand kaum und profitiert eher davon, dass der Freigabeschritt nicht zwischen vielen Banking-Funktionen untergeht.
Ein konkreter Tipp aus meiner Nutzung: Ich würde BestSign nicht in einen gedankenlosen Automatismus verwandeln. Vor jeder Bestätigung prüfe ich den Auftrag und frage mich, ob ich genau diese Zahlung gerade erwartet habe. Bei einer unerwarteten Aufforderung ist die richtige Reaktion nicht, die App mehrfach neu zu öffnen, sondern den Vorgang zu stoppen und die Ursache im Banking zu klären. Diese Gewohnheit ist wertvoller als jede schnelle Bedienung.
Mein Urteil zur aktuellen Ausgabe
Postbank BestSign erfüllt eine schmale, aber wichtige Aufgabe. Die App ist kostenlos, für Android-Geräte ab Version 9 verfügbar und wird von Postbank – eine Niederlassung der Deutsche Bank AG herausgegeben. Seit dem 27.11.2018 gehört sie zum mobilen Freigabeweg der Bank; mit der aktuellen Version 3.32.0.28301 wirkt sie wie ein Werkzeug, das auf diesen konkreten Prozess zugeschnitten ist.
Meine Empfehlung fällt deshalb klar, aber nicht pauschal aus: Wenn ich Postbank-Kunde bin und eine separate Auftragsfreigabe möchte, würde ich BestSign verwenden. Die überschaubare Aufgabe, die große Verbreitung und der zusätzliche Kontrollmoment sprechen dafür. Ich würde jedoch nicht erwarten, damit mein gesamtes Banking zu erledigen, und ich würde vor dem Wechsel zu einer Alternative prüfen, ob diese im eigenen Postbank-Zugang wirklich vorgesehen ist.
Unterm Strich ist die App keine Lösung für alle Finanzbedürfnisse, sondern ein spezialisierter Baustein. Genau darin liegt ihre Stärke und ihre Grenze. Wer möglichst wenige Schritte und eine komplett integrierte Oberfläche sucht, sollte die Alternativen dieser Kategorie vergleichen. Wer dagegen eine klare, getrennte Freigabe für Postbank-Aufträge möchte und bereit ist, vor dem Tippen kurz zu prüfen, bekommt mit Postbank BestSign ein zweckmäßiges Sicherheitswerkzeug, das ich diesem Nutzerkreis guten Gewissens empfehlen kann.
Vorteile
- Hohe Sicherheit durch BestSign-Freigaben und biometrische Anmeldung.
- Transaktionen lassen sich direkt in der App bestätigen.
- Unterstützt mehrere BestSign-Verfahren für unterschiedliche Bedürfnisse.
- Die App ist übersichtlich und auch für Einsteiger leicht verständlich.
- Push-Benachrichtigungen informieren schnell über anstehende Freigaben.
Nachteile
- Nutzung setzt ein Postbank-Konto und eine vorherige Registrierung voraus.
- Ein Gerätewechsel kann eine erneute Aktivierung des BestSign-Verfahrens erfordern.
- Ohne Internetverbindung sind Freigaben meist nicht möglich.
- Bei technischen Problemen kann der Anmeldeprozess zeitaufwendig werden.
- Die App dient hauptsächlich der Freigabe und ersetzt kein vollständiges Banking.
Häufig gestellte Fragen zu Postbank BestSign
Was ist Postbank BestSign und wofür wird die App verwendet?
Postbank BestSign ist eine Sicherheits-App der Postbank, mit der Sie bestimmte Vorgänge im Online-Banking und in der Postbank-App bestätigen können. Dazu gehören beispielsweise Überweisungen, Änderungen persönlicher Einstellungen oder andere sicherheitsrelevante Aufträge. Die Freigabe erfolgt direkt in der BestSign-App, je nach Einrichtung per Passwort, Fingerabdruck oder Gesichtserkennung. Dadurch wird eine zusätzliche Sicherheitsstufe geschaffen, bevor ein Auftrag ausgeführt wird.
Wie richte ich Postbank BestSign auf meinem Smartphone ein?
Für die Einrichtung benötigen Sie in der Regel ein aktiviertes Postbank-Konto, Ihre Zugangsdaten und ein kompatibles Android- oder iOS-Gerät. Nach dem Download starten Sie die Registrierung in der BestSign-App und folgen den Anweisungen der Postbank. Je nach Sicherheitsverfahren kann eine Aktivierung über einen Aktivierungscode, einen Brief oder ein bereits eingerichtetes Postbank-Verfahren erforderlich sein. Lesen Sie die Hinweise sorgfältig und bewahren Sie Aktivierungsdaten sicher auf.
Welche Voraussetzungen müssen Android- und iPhone-Nutzer beachten?
Postbank BestSign benötigt ein unterstütztes Smartphone mit einer kompatiblen Version von Android oder iOS sowie eine aktive Internetverbindung für Einrichtung und Freigaben. Außerdem sollten Sie die App ausschließlich aus dem offiziellen Google Play Store oder Apple App Store installieren. Aktivieren Sie regelmäßige System- und App-Updates, verwenden Sie eine Displaysperre und prüfen Sie, ob biometrische Funktionen zuverlässig arbeiten. Bei älteren Geräten kann die Unterstützung eingeschränkt sein.
Ist Postbank BestSign sicher und welche Daten werden geschützt?
BestSign dient dazu, Bankaufträge eindeutig zu bestätigen und unberechtigte Transaktionen zu erschweren. Die Freigabe wird normalerweise nur nach einer zusätzlichen Authentifizierung in der App erteilt. Trotzdem bleibt Ihr eigenes Verhalten entscheidend: Vergleichen Sie vor jeder Bestätigung Empfänger und Betrag, geben Sie Aktivierungscodes niemals weiter und ignorieren Sie verdächtige Nachrichten. Die Postbank wird Sie üblicherweise nicht auffordern, Freigaben für unbekannte Aufträge zu bestätigen.
Was kann ich tun, wenn mein Smartphone verloren geht oder BestSign nicht funktioniert?
Wenn Ihr Smartphone verloren geht, gestohlen wurde oder Sie einen ungewöhnlichen Freigabeversuch bemerken, sollten Sie möglichst sofort die Postbank kontaktieren und das BestSign-Verfahren sperren oder zurücksetzen lassen. Bei technischen Problemen helfen häufig ein Neustart, eine stabile Internetverbindung, ein Update der App oder die erneute Anmeldung. Löschen Sie die App jedoch nicht vorschnell, wenn Sie keine alternative Freigabemöglichkeit besitzen, da eine neue Aktivierung erforderlich sein kann.


